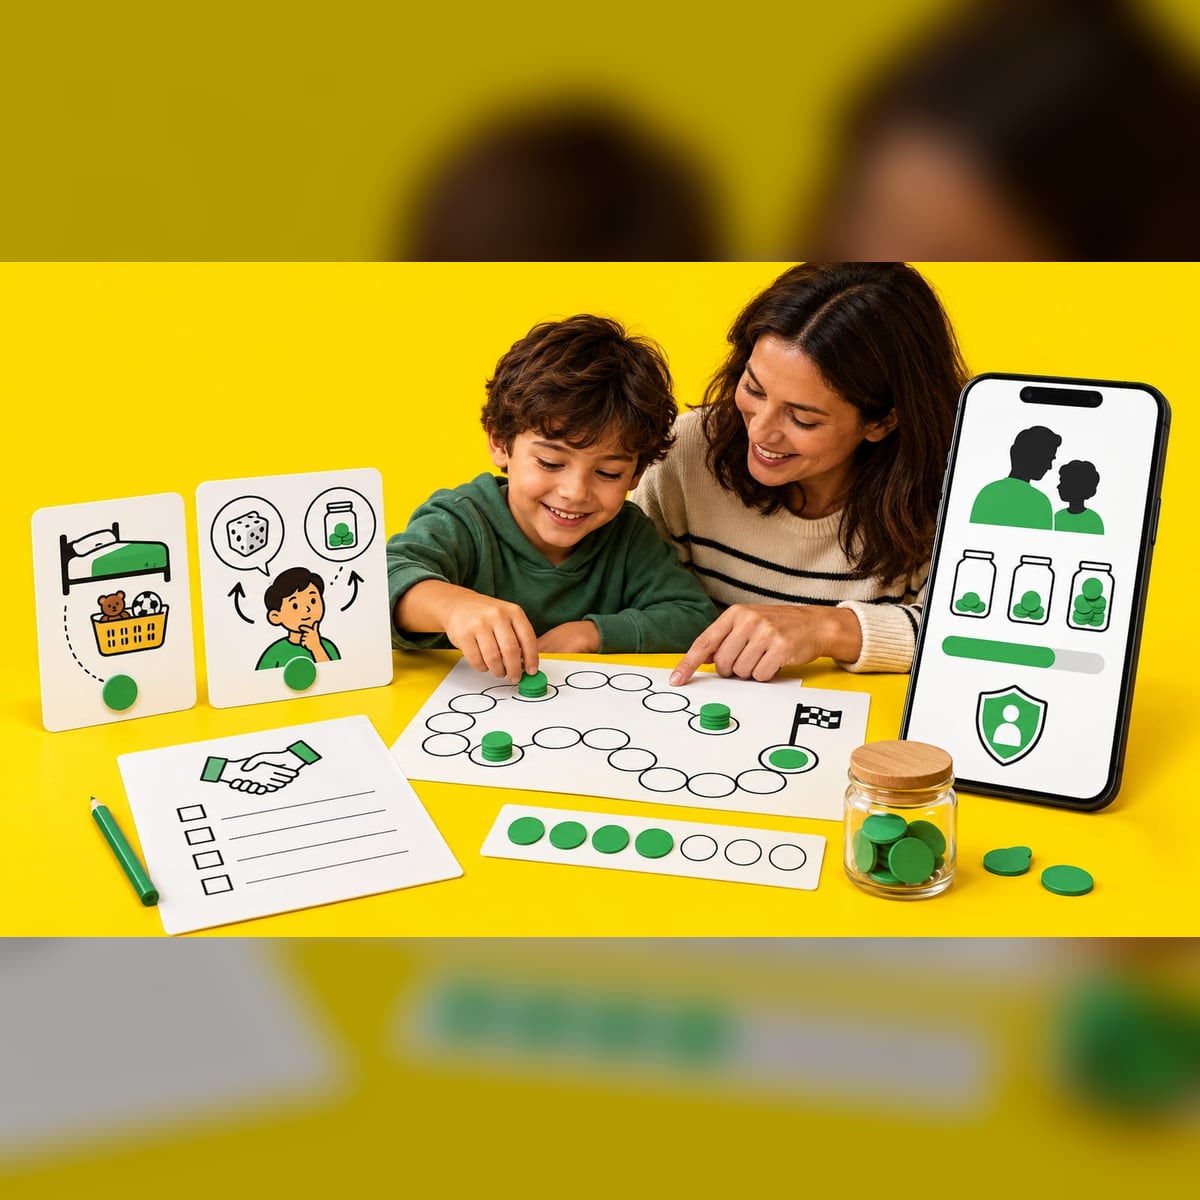
Para escolher um aplicativo de mesada educativa, a família deve comparar o contrato e as regras combinadas, e não apenas o controle de saldo.
TL;DR
- O saldo mostra apenas o resultado financeiro, enquanto os acordos familiares explicam o motivo de cada decisão e gasto da crianca.
- A diferenca entre tarefas de convivencia familiar e atividades extras remuneradas deve ser definida antes de iniciar a mesada educativa.
- Aplicativos educativos funcionam melhor com simulacoes seguras que nao exigem dados bancarios reais ou documentos das criancas.
- O melhor criterio para escolher uma ferramenta e a qualidade da conversa e do aprendizado financeiro que ela gera dentro de casa.
Quando a criança vê apenas um número subindo ou caindo na tela, aprende a conferir o saldo, mas pode continuar sem entender por que recebeu, gastou ou deixou de receber. A mesada educativa vale a pena quando há valor, periodicidade, responsabilidades, escolhas e consequências combinadas antes do uso. Nesse recorte, um aplicativo de educação financeira infantil deve ser comparado pela capacidade de transformar acordos familiares em uma rotina compreensível.
Um Contrato Financeiro familiar é um acordo registrado entre adultos e crianças sobre como a mesada funciona, quais responsabilidades entram na conversa e quando as regras serão revistas. Ele permite que todos consultem o mesmo combinado, em vez de depender da lembrança do que foi dito durante uma conversa rápida.
Em uma proposta educativa, conceitos financeiros podem ser demonstrados por meio de simulações sob controle dos responsáveis. Antes de escolher uma solução, a família deve verificar se ela movimenta dinheiro real, oferece serviços financeiros ou funciona apenas como ambiente de aprendizagem.
O saldo mostra o resultado e o acordo explica a decisão
O controle de saldo cumpre uma função útil. Ele mostra quanto entrou, quanto saiu e quanto restou. Para ensinar, porém, a família também precisa registrar a relação entre cada mudança e uma decisão que a criança consiga compreender.
O programa Aprender Valor, do Banco Central, integra a educação financeira a situações escolares e decisões do cotidiano. Essa abordagem ajuda a entender por que uma tela parecida com a de uma conta bancária não garante aprendizado por si só. A criança precisa escolher, observar a consequência e conversar sobre o resultado.
O mesmo princípio aparece no Money as You Grow, do Consumer Financial Protection Bureau, que organiza atividades e habilidades financeiras de acordo com o desenvolvimento infantil. O contato com o tema precisa respeitar a idade e partir de situações que façam sentido naquele momento da vida.
Imagine que o saldo simulado caia de R$ 40 para R$ 25. O registro da movimentação informa que R$ 15 foram usados, mas deixa perguntas abertas. A compra estava prevista? Havia uma meta de economia? O gasto mudou algum plano? A criança decidiu sozinha ou pediu autorização?
O acordo registrado transforma a movimentação em uma história de causa e consequência. O saldo deixa de ser um placar isolado e passa a mostrar o resultado de uma escolha feita dentro de regras conhecidas.
Essa diferença também reduz mudanças improvisadas. Quando o valor da mesada, a data e as condições ficam apenas na conversa, cada lado pode guardar uma versão diferente. O adulto acredita ter explicado uma regra. A criança se lembra de outra. O conflito aparece justamente no dia do pagamento.
O que comparar antes de escolher o app
Muitas comparações ficam presas à aparência da interface, à quantidade de botões ou à semelhança com um aplicativo bancário. Esses elementos ajudam na familiarização, mas dizem pouco sobre a qualidade do aprendizado.
Compare o caminho da decisão, não a quantidade de telas. Um app de mesada educativa precisa ajudar a família a responder quem definiu a regra, por que o saldo mudou e o que poderá ser revisto.
- O app permite registrar o valor, a periodicidade, a data e as condições da mesada antes do primeiro lançamento.
- As tarefas extras aparecem separadas das responsabilidades pessoais e familiares que não geram pagamento.
- O responsável consegue alterar as regras sem apagar o histórico do que havia sido combinado.
- A área dos adultos possui uma barreira de acesso que impede mudanças feitas pela criança sem autorização.
- A interface informa com clareza que os valores são simulados e não correspondem a uma conta bancária real.
- As informações sobre privacidade, responsáveis e uso de dados infantis são fáceis de localizar e compreender.
Um controle simples de saldo pode atender a uma família que deseja apenas anotar entradas e saídas. O limite aparece quando o objetivo inclui ensinar planejamento, responsabilidade e revisão de escolhas. Sem um acordo visível, a conversa continua acontecendo fora do aplicativo e pode se perder ao longo do mês.
A área de controle parental deve possuir uma barreira de acesso que mantenha as decisões administrativas com os responsáveis, enquanto a criança acompanha a própria experiência de aprendizado.
A privacidade merece o mesmo cuidado. A Lei Geral de Proteção de Dados dedica regras específicas ao tratamento de dados de crianças e adolescentes e adota o melhor interesse como critério para esse tratamento. Pais e responsáveis devem verificar quais dados são solicitados, para qual finalidade e como podem exercer seus direitos.
A comparação também precisa separar simulação de serviço financeiro. Uma solução educativa não precisa solicitar dados bancários, senha de conta, número de cartão real ou documentos financeiros da criança para ensinar como saldo, metas e movimentações funcionam.
Como combinar tarefas sem pagar por toda colaboração
Antes de atribuir um valor a cada atividade da casa, vale separar três situações. Há cuidados pessoais, responsabilidades de convivência e trabalhos extras que podem ser remunerados. Misturar tudo costuma criar regras difíceis de sustentar.
Guardar os próprios objetos, cuidar do material escolar e respeitar os espaços compartilhados fazem parte da vida em família. Quando toda ação desse tipo recebe um preço, a criança pode começar a negociar tarefas básicas como se qualquer colaboração dependesse de pagamento.
Mesada com tarefas vale a pena quando o pagamento está ligado a atividades extras, claras e adequadas à idade, sem transformar toda participação em moeda de troca. A criança precisa saber de antemão o que será feito, qual valor simulado está associado à atividade e como o adulto verificará o cumprimento.
O Contrato Financeiro pode registrar pontos como estes:
- O valor da mesada será lançado em uma data conhecida pela criança.
- As responsabilidades pessoais continuarão sem pagamento.
- As tarefas extras terão descrição, prazo e valor definidos antes da execução.
- O não cumprimento seguirá uma consequência previamente combinada.
- Uma parte do saldo poderá ser direcionada a uma meta escolhida pela criança.
- As regras serão revistas em uma data definida pela família.
E quando a tarefa combinada não acontece? A consequência deve seguir o acordo, sem surgir como punição criada no calor do momento. Se a regra previa o não lançamento de um valor ligado à atividade, o adulto aplica essa condição e explica a relação entre decisão e resultado.
O cuidado com a proporção também conta. Esquecer uma atividade não precisa apagar toda a mesada quando apenas uma parcela estava ligada a ela. Regras previsíveis ajudam a criança a perceber que cada compromisso tem uma consequência correspondente, sem transformar um deslize pequeno no tombo do mês inteiro.
Um Contrato Financeiro pode dar um lugar visível para esse pacto dentro de uma simulação. A proposta do recurso é organizar o que foi combinado entre responsáveis e crianças, incluindo regras e expectativas que poderão ser consultadas ao longo da experiência.
Apesar do nome, esse contrato tem finalidade educativa. Ele não cria obrigação bancária, crédito, dívida real ou vínculo com uma instituição financeira. É uma ferramenta colaborativa para registrar o acordo familiar e ensinar que decisões sobre dinheiro também envolvem responsabilidades claras.
A criança pode participar da elaboração das regras. Isso não significa transferir a decisão final sobre valores e segurança, que continua com o adulto. Significa ouvir quais metas fazem sentido, perguntar que responsabilidades ela compreendeu e conferir se consegue explicar o combinado com as próprias palavras.
A escolha fica mais clara quando a criança explica o combinado
Depois de algumas semanas, o teste mais útil não está apenas na tela. Peça à criança que explique por que o saldo mudou, quais tarefas eram extras, qual meta foi escolhida e quando as regras poderão ser revistas.
Se ela sabe apenas informar quanto tem, o app ajudou no acompanhamento. Se consegue relacionar o valor às próprias escolhas, aos compromissos e ao planejamento, há um aprendizado financeiro mais completo acontecendo.
Um controle básico pode ser suficiente para registrar uma mesada já organizada pela família. Um app com Contrato Financeiro faz mais sentido quando há necessidade de formalizar regras, dividir responsabilidades, reduzir discussões recorrentes e mostrar de onde veio cada consequência.
O melhor critério de escolha é o tipo de conversa que a ferramenta produz em casa. Aparência bancária, saldo colorido e botões de movimentação têm pouco valor quando adultos e crianças continuam sem saber quais regras estão valendo.
A mesada educativa funciona melhor como uma rotina revisável. A família combina, registra, observa o que aconteceu e ajusta o próximo período. O valor pode mudar com a idade, as tarefas extras podem ser substituídas e as metas podem acompanhar novos interesses.
Nesse processo, a simulação protege o espaço de aprendizagem. A criança conhece conceitos bancários e financeiros sem movimentar dinheiro real, enquanto os responsáveis mantêm o controle das configurações. Um Contrato Financeiro pode conectar essas duas pontas ao reunir regras, responsabilidades e expectativas no acompanhamento educativo do saldo.
Referências
Referências usadas na apuração do texto.
- programa Aprender Valor, do Banco Central (https://www.bcb.gov.br/cidadaniafinanceira/aprendervalor)
- Money as You Grow, do Consumer Financial Protection Bureau (https://www.consumerfinance.gov/consumer-tools/money-as-you-grow/)
- Lei Geral de Proteção de Dados dedica regras específicas ao tratamento de dados de crianças e adolescentes (https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2018/lei/l13709.htm)