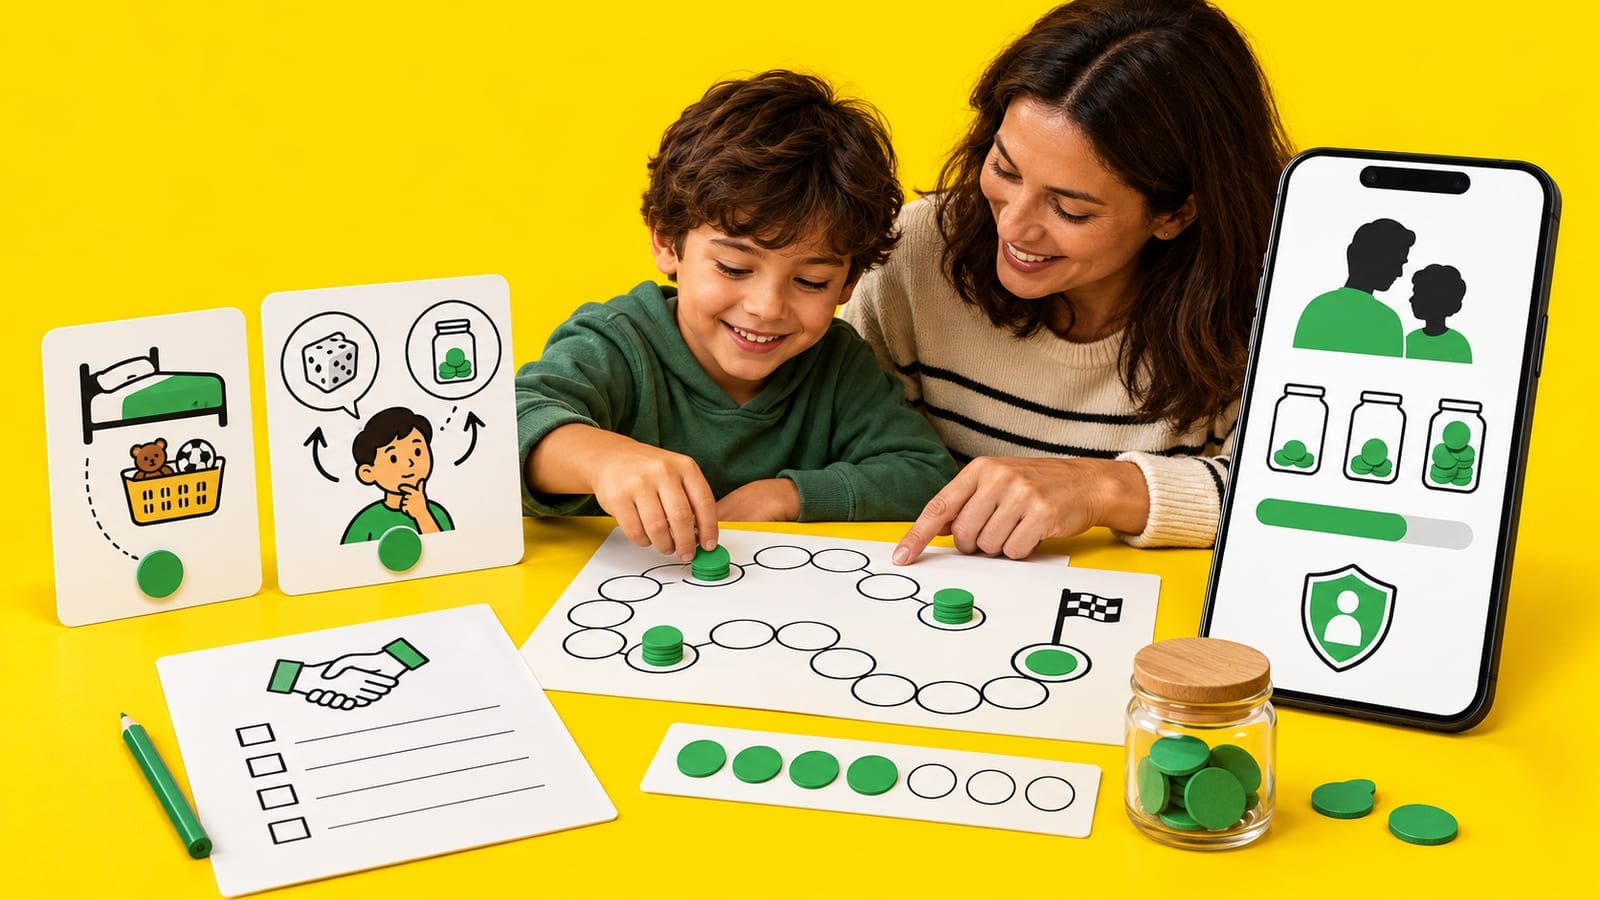
Vincular a mesada a tarefas domésticas prejudica a autonomia e o aprendizado financeiro, que funcionam melhor com uma cota fixa e previsível.
Pontos principais do artigo
- Pesquisas da Universidade de São Paulo mostram que a mesada não condicionada melhora o conhecimento financeiro, ao contrário do pagamento por tarefas que cria crianças negociadoras.
- A mesada educativa substitui pedidos constantes de compras por um limite administrado pela criança, ensinando o peso das renúncias e do planejamento.
- Jogos de papel com envelopes para gastos e poupança ajudam crianças de seis a dez anos a entender visualmente a lógica do custo de oportunidade.
- O uso de um contrato financeiro assinado entre pais e filhos remove discussões diárias sobre dinheiro e estabelece regras claras para o orçamento familiar.
Condicionar cada moeda ao cumprimento de obrigações diárias parece uma escolha intuitiva para quem deseja ensinar responsabilidade aos filhos. No entanto, o aprendizado financeiro segue caminhos bem diferentes quando o dinheiro vira moeda de troca para arrumar a cama ou recolher os brinquedos da sala. A resposta direta para quem quer saber se a mesada com tarefas vale a pena é simples: vincular o valor às rotinas básicas da casa costuma prejudicar o entendimento sobre cooperação familiar e enfraquece o treino da administração financeira.
Crianças precisam de previsibilidade para aprender a planejar gastos e poupar. Como recurso educativo, podemos usar a simulação financeira com valores fictícios para que as crianças pratiquem decisões sem movimentar dinheiro real. A mesada funciona melhor como um recurso fixo destinado ao aprendizado prático, permitindo que os filhos errem valores pequenos na infância para não cometerem falhas graves no futuro.
O que o estudo da USP de 2026 revela sobre mesada e tarefas
Pesquisadores da Universidade de São Paulo analisaram o impacto da mesada sobre o letramento financeiro de jovens a partir de dados do Programa Internacional de Avaliação de Estudantes. O artigo acadêmico publicado na revista Estudos Econômicos da USP avaliou diferentes formas de entrega de dinheiro aos filhos, comparando quantias regulares concedidas sem exigências com pagamentos condicionados a tarefas e notas escolares.
Os resultados do estudo demonstraram que a mesada não condicionada, oferecida como uma cota educativa regular, melhora os níveis de conhecimento financeiro dos estudantes. Quando o dinheiro chega de maneira previsível, o jovem consegue planejar o que fazer ao longo das semanas, calcular custos de itens desejados e sentir o efeito concreto da escassez caso gaste tudo no primeiro dia.
O estudo apontou que a mesada vinculada a tarefas pode produzir resultados negativos no aprendizado. Ao transformar a colaboração em trabalho remunerado, a família corre o risco de criar pequenos negociadores que só ajudam na rotina comum quando recebem pagamento por isso. Cuidar do próprio quarto e lavar a louça do almoço são partes da vida coletiva, enquanto a gestão do dinheiro é uma competência separada que exige autonomia para florescer.
O valor educativo nasce da chance de fazer escolhas reais dentro de um orçamento fechado. Se o valor varia toda semana por conta de uma toalha molhada em cima da cama, a criança perde a referência de controle e não consegue estabelecer planos de curto e médio prazo.
A mesada educativa vale a pena quando o dinheiro digital avança?
O avanço das transações virtuais acelerou o contato dos pequenos com pagamentos que não passam pelas mãos.
Um levantamento realizado pela Serasa em parceria com o Instituto Opinion Box revelou que 53% dos pais conversam sobre finanças com os filhos antes dos 8 anos de idade. Outros 41% dos entrevistados defendem que a educação sobre dinheiro comece já nos primeiros anos do ensino fundamental, refletindo o interesse crescente das famílias em preparar as próximas gerações contra o endividamento.
A mesma pesquisa indicou que 28% das crianças brasileiras já recebem a mesada por meios digitais, como transferências instantâneas e cartões, enquanto 73% tiveram acesso à primeira conta ou cartão antes dos 15 anos. Diante dessa realidade, muitos responsáveis perguntam se a mesada educativa vale a pena ou se é apenas mais uma tarefa para gerenciar no orçamento doméstico.
A prática vale a pena justamente porque substitui o pedido constante de compras por um limite visível e administrado pela própria criança. Em vez de ouvir repetidos pedidos no supermercado ou em lojas online, os pais transferem a responsabilidade da escolha. Se a mesada acaba na terça-feira, o passeio do fim de semana precisa se adaptar ao saldo restante, ensinando o peso das renúncias financeiras de forma acolhedora.
Como criar um jogo de papel caseiro com metas de poupança semanal
Para crianças de 6 a 10 anos, o aprendizado fica muito mais claro quando ganha elementos visuais e mecânicas táteis antes de migrar totalmente para telas.
Você pode montar em casa um jogo de papel usando materiais simples, como três envelopes pardos, folhas sulfite cortadas em formato de cédulas de mentira e canetas coloridas. A proposta não envolve dinheiro de verdade, mas a representação de créditos que a criança administra a cada ciclo de sete dias. Essa periodicidade semanal é uma sugestão que pode ser adaptada à idade e à compreensão da criança.
O primeiro passo é nomear os três envelopes com objetivos bem definidos:
- Envelope Gastos Livres: destinado a pequenos desejos imediatos, como um doce, um gibi ou um lanche diferenciado.
- Envelope Poupança Curta: voltado para metas que levam entre duas e quatro semanas para serem alcançadas, como um brinquedo pequeno.
- Envelope Sonhos Longos: focado em projetos maiores, que demandam dois ou três meses de disciplina acumulada.
Cada semana começa com a entrega de dez notas de papel padronizadas com valor simbólico. A regra do jogo define que a criança deve obrigatoriamente alocar pelo menos duas notas no envelope de sonhos e duas no envelope de poupança curta, decidindo livremente o destino das outras seis notas.
Para manter o engajamento, desenhe uma cartela de metas na tampa de uma caixa de sapatos ou colada na porta da geladeira. Cada degrau conquistado na meta semanal recebe uma marcação colorida feita pela criança. Quando ela atinge o total de notas de papel estipulado para o objetivo do envelope curto, os pais realizam a compra combinada no mundo real.
Essa dinâmica caseira transforma o ato de guardar em uma conquista visual palpável. A criança percebe que deixar de gastar todas as notas imediatas acelera a chegada de um prêmio muito mais desejado, sedimentando a lógica do custo de oportunidade sem lições teóricas maçantes.
Como usar o simulador e o Contrato Financeiro para fixar a rotina
Depois que a lógica dos três potes e das metas semanais estiver compreendida, a transição para um ambiente digital simplifica o acompanhamento e amplia a autonomia.
Ao avaliar um ambiente digital educativo, recomendamos verificar se ele utiliza apenas valores fictícios e se possui conexão com contas bancárias reais. Outros critérios de avaliação incluem a configuração de saldos pelos responsáveis em um painel, controles parentais com PIN ou biometria, como Face ID ou impressão digital, e a visualização de saldos e extratos pela criança. Também é importante verificar as restrições a compras não autorizadas e a presença ou ausência de anúncios publicitários.
A melhor maneira de firmar as regras do jogo familiar é por meio de um Contrato Financeiro. Trata-se de um acordo conjunto assinado simbolicamente entre pais e filhos, onde ficam registrados o dia do crédito da mesada fictícia, as categorias de despesas que pertencem à criança e as metas combinadas para os próximos meses.
A previsibilidade desse acordo remove as discussões desgastantes sobre dinheiro no dia a dia. Quando os limites estão escritos e acordados, as decisões deixam de parecer ordens arbitrárias e passam a refletir o cumprimento de um compromisso firmado em conjunto.
A introdução gradual de rotinas financeiras bem estruturadas desenvolve o discernimento das crianças desde cedo. Ao combinar a autonomia recomendada pelas pesquisas acadêmicas, jogos lúdicos em casa e um ambiente seguro de simulação digital, você oferece aos seus filhos as ferramentas necessárias para construir uma relação equilibrada com o dinheiro ao longo de toda a vida.
Referências
Referências usadas na apuração do texto.