O momento ideal para começar a mesada vinculada a tarefas é entre 8 e 9 anos, quando a criança desenvolve maturidade cognitiva para entender causa, efeito e planejamento temporal.
TL;DR
- Crianças menores de 7 anos vivem no imediatismo e misturar afazeres domésticos com dinheiro nessa fase gera barganhas desgastantes.
- Remunerar obrigações básicas da rotina, como arrumar a cama, destrói a motivação intrínseca e o senso de cidadania familiar.
- O primeiro bloco de tarefas envolve deveres inegociáveis de convivência que não recebem pagamento financeiro.
- O segundo bloco contempla atividades extras e eventuais que exigem esforço além do esperado e podem gerar créditos educativos.
- Simuladores financeiros familiares funcionam como uma etapa de transição segura para acompanhar metas sem os riscos do dinheiro físico ou de cartões.
Crianças pequenas não entendem a relação entre esforço e remuneração como os adultos. Até por volta dos 7 anos, o cérebro opera no pensamento pré-operatório. Nessa fase, misturar afazeres domésticos com dinheiro costuma gerar barganhas desgastantes. O momento mais adequado para atrelar mesada a tarefas surge entre 8 e 9 anos. É quando a criança ganha prontidão cognitiva para separar deveres básicos de convivência familiar daqueles projetos extras que justificam pagamento.
Famílias que buscam estruturar combinados financeiros sem transformar o lar em um balcão de negociações podem se beneficiar de ambientes de simulação bancária que incentivam a educação financeira infantil. Prontidão cognitiva financeira não é saber operar telas, mas sim ter maturidade para entender causa, efeito e renúncia no tempo antes de receber recursos atrelados a metas.
Segundo um levantamento conduzido pela Serasa em parceria com o Instituto Opinion Box, cerca de 53% dos pais começam a conversar sobre dinheiro antes dos 8 anos. Conversar cedo não resolve tudo. Para que a experiência construa maturidade em vez de oportunismo, o formato adotado precisa respeitar os marcos biológicos de amadurecimento neurológico característicos de cada fase da infância.
O que muda no cérebro da criança entre os 6 e os 9 anos
A transição entre a primeira infância e os anos intermediários do ensino fundamental envolve uma reorganização profunda no córtex pré-frontal.
De acordo com estudos do Center on the Developing Child da Universidade de Harvard, as chamadas funções executivas começam a ganhar estabilidade nessa etapa da vida.
Essas funções englobam a memória de trabalho, o controle inibitório e a flexibilidade cognitiva. Crianças pequenas vivem no imediatismo. Prometer moedas virtuais na sexta-feira para alguém de 5 ou 6 anos guardar brinquedos não resolve a bagunça de terça-feira. A recompensa precisa ser imediata. Crianças pequenas não sustentam planos por dias seguidos.
Por volta dos 8 anos, a criança entra no estágio operatório concreto descrito pela psicologia genética. O raciocínio muda bastante. Ela passa a entender trocas lógicas, regras de reversibilidade e noções de tempo mais amplas. O raciocínio temporal evolui. Ela finalmente visualiza que uma tarefa feita hoje pertence a uma meta com resultado previsto só para o fim da semana.
É exatamente aí que o conceito de mesada educativa ganha tração. A criança passa a associar planejamento, dedicação e resultado, sem depender de estímulos visuais a cada cinco minutos.
O risco pedagógico de pagar por rotinas normais da casa
Pagar para o filho arrumar a própria cama destrói o senso de cidadania familiar.
Quando os pais começam a remunerar obrigações rotineiras, como escovar os dentes, levar o prato para a pia ou guardar o material escolar, criam uma armadilha comportamental comum. Em poucas semanas, o filho passa a cobrar por qualquer gentileza ou simplesmente recusa uma ordem básica quando decide que não precisa de dinheiro naquele dia.
Esse fenômeno tem explicação acadêmica sólida. Os estudos sobre a Teoria da Autodeterminação desenvolvida na Universidade de Rochester revelam que atrelar recompensas financeiras a comportamentos básicos mina o interesse espontâneo da criança pelo bem comum. O estímulo externo anula a motivação intrínseca de colaborar com o espaço onde vive.
A colaboração em casa precisa existir porque a família divide um teto, come junta e precisa manter a ordem coletiva. Arrumar o próprio quarto faz parte de ser membro de uma casa, não de um contrato de prestação de serviços.
Quando o dinheiro entra nessa conta, a mensagem transmitida é a de que a cooperação só vale a pena se gerar lucro individual imediato. Esse desvio compromete a empatia e enfraquece a responsabilidade compartilhada dentro da família.
O método dos dois blocos para organizar afazeres e recompensas
Para conciliar a educação para o trabalho com a formação ética, muitas famílias adotam a separação clara entre afazeres de convivência e projetos de iniciativa.
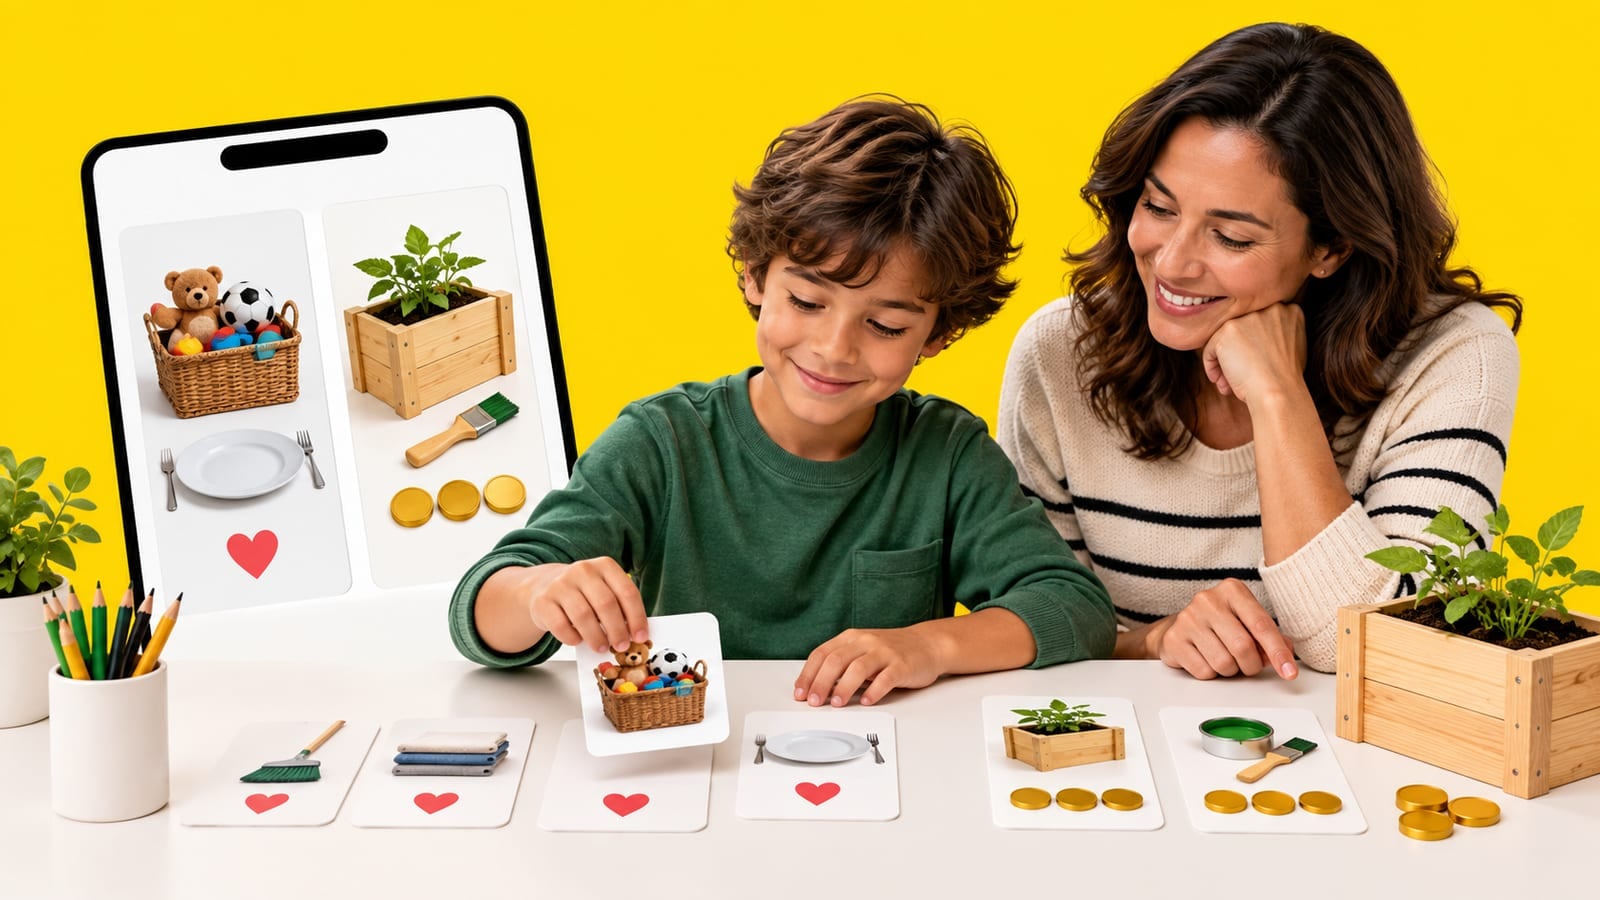
O primeiro bloco reúne os deveres de cidadania doméstica. São as obrigações inegociáveis de qualquer integrante da casa. Entram aqui arrumar a cama, colocar a roupa suja no cesto, recolher o prato da mesa e manter o quarto habitável. Essas ações jamais devem receber moedas, pontos de dinheiro ou pagamento simulado. A recompensa por cumprir esse bloco é o convívio harmonioso e a manutenção dos privilégios cotidianos, como o tempo de tela e os passeios de fim de semana.
O segundo bloco contempla as atividades extras, que exigem empenho além do esperado para a faixa etária. São iniciativas que poupam trabalho dos adultos ou resolvem demandas eventuais da residência.
A lavagem detalhada do carro no sábado de manhã se encaixa bem nessa categoria. São atividades fora da rotina. Ajudar a organizar o armário da despensa, separar livros antigos para doação ou digitalizar fotos de família demandam tempo livre e ensinam o valor real do esforço dedicado a um objetivo específico.
A partir dos 8 ou 9 anos, quando a criança já domina operações matemáticas básicas e compreende o valor do dinheiro, esse segundo bloco pode gerar créditos educativos.
As diretrizes do programa Aprender Valor do Banco Central do Brasil destacam que o aprendizado financeiro infantil precisa estar conectado a decisões concretas e planos com começo, meio e fim. Ao realizar uma tarefa especial para receber um valor combinado, a criança aprende a relacionar o esforço pessoal com a conquista de um item que ela mesma deseja.
Se ela não quiser fazer a tarefa extra, a consequência é natural e simples: ela não recebe a bonificação daquele projeto, sem brigas ou castigos. Ela percebe na prática que o dinheiro extra depende de iniciativa, foco e qualidade na entrega.
Como formalizar os combinados com apoio de simulação digital
Acordos verbais entre pais e filhos costumam evaporar no primeiro conflito da semana.
Registrar as regras do jogo reduz discussões e traz previsibilidade para a rotina. Um contrato financeiro em família, assinado simbolicamente pelos responsáveis e pelos filhos, define quais são os deveres da casa e quais são as tarefas extras elegíveis para crédito educativo.
Moedas somem pelos cantos do quarto e notas trocadas impedem qualquer conferência exata dos combinados diários. O dinheiro físico se perde facilmente. Ele não gera histórico para acompanhar metas de médio prazo. Já entregar um cartão tradicional aos 8 anos abre brechas perigosas. A criança fica exposta a compras impulsivas em lojas virtuais e ao crédito comercial precoce.
Simuladores financeiros familiares funcionam como uma etapa de transição, mas exigem mediação ativa dos pais nos combinados. Esses ambientes não movimentam dinheiro real. Neles, a família define tarefas extras e a criança acompanha o saldo simulado. Fica mais simples estabelecer metas e treinar a administração dos recursos antes de comprar no mundo real. Tudo em um espaço controlado que preserva a privacidade e deixa os responsáveis no comando das movimentações.
Com esse tipo de apoio, o valor das tarefas extras vira um registro visível para pais e filhos sentarem juntos, analisarem escolhas de poupança e combinarem o tempo de espera sem improvisos na rotina.
Respeitar a idade da criança garante que o aprendizado financeiro aconteça com leveza e consistência. Quando os deveres da convivência ficam protegidos e as tarefas extras ganham propósito em um ambiente seguro, os filhos aprendem a lidar com o dinheiro de maneira saudável e duradoura.
Referências
Referências usadas na apuração do texto.
- Center on the Developing Child da Universidade de Harvard (https://developingchild.harvard.edu/science/key-concepts/executive-function/)
- Teoria da Autodeterminação desenvolvida na Universidade de Rochester (https://selfdeterminationtheory.org/)
- Aprender Valor do Banco Central do Brasil (https://www.bcb.gov.br/cidadaniafinanceira/aprender-valor)